
Кога српската „Алта банка“ во 2025 година ја преземаше Стопанска банка Битола, трансакцијата помина низ постапки за регулаторно одобрување. Една година подоцна, српскиот мнозински сопственик остана без банкарска дозвола во својата земја, а Народната банка на Северна Македонија беше принудена да преземе привремено управување со банката во Битола.
На 1 ноември, гувернерот Трајко Славески соопшти дека банката е ликвидна, високо капитализирана и располага со солидно кредитно портфолио. Но истовремено објави ограничување на одливот на пари од сметките на физичките лица на 10.000 денари неделно.
Оваа необична комбинација, финансиски стабилна банка, според регулаторот, но со ограничен пристап на клиентите до сопствените пари, го поставува централното прашање: колку е силна заштитата на штедачите кога проблемите не започнуваат во самата банка, туку кај нејзиниот сопственик?
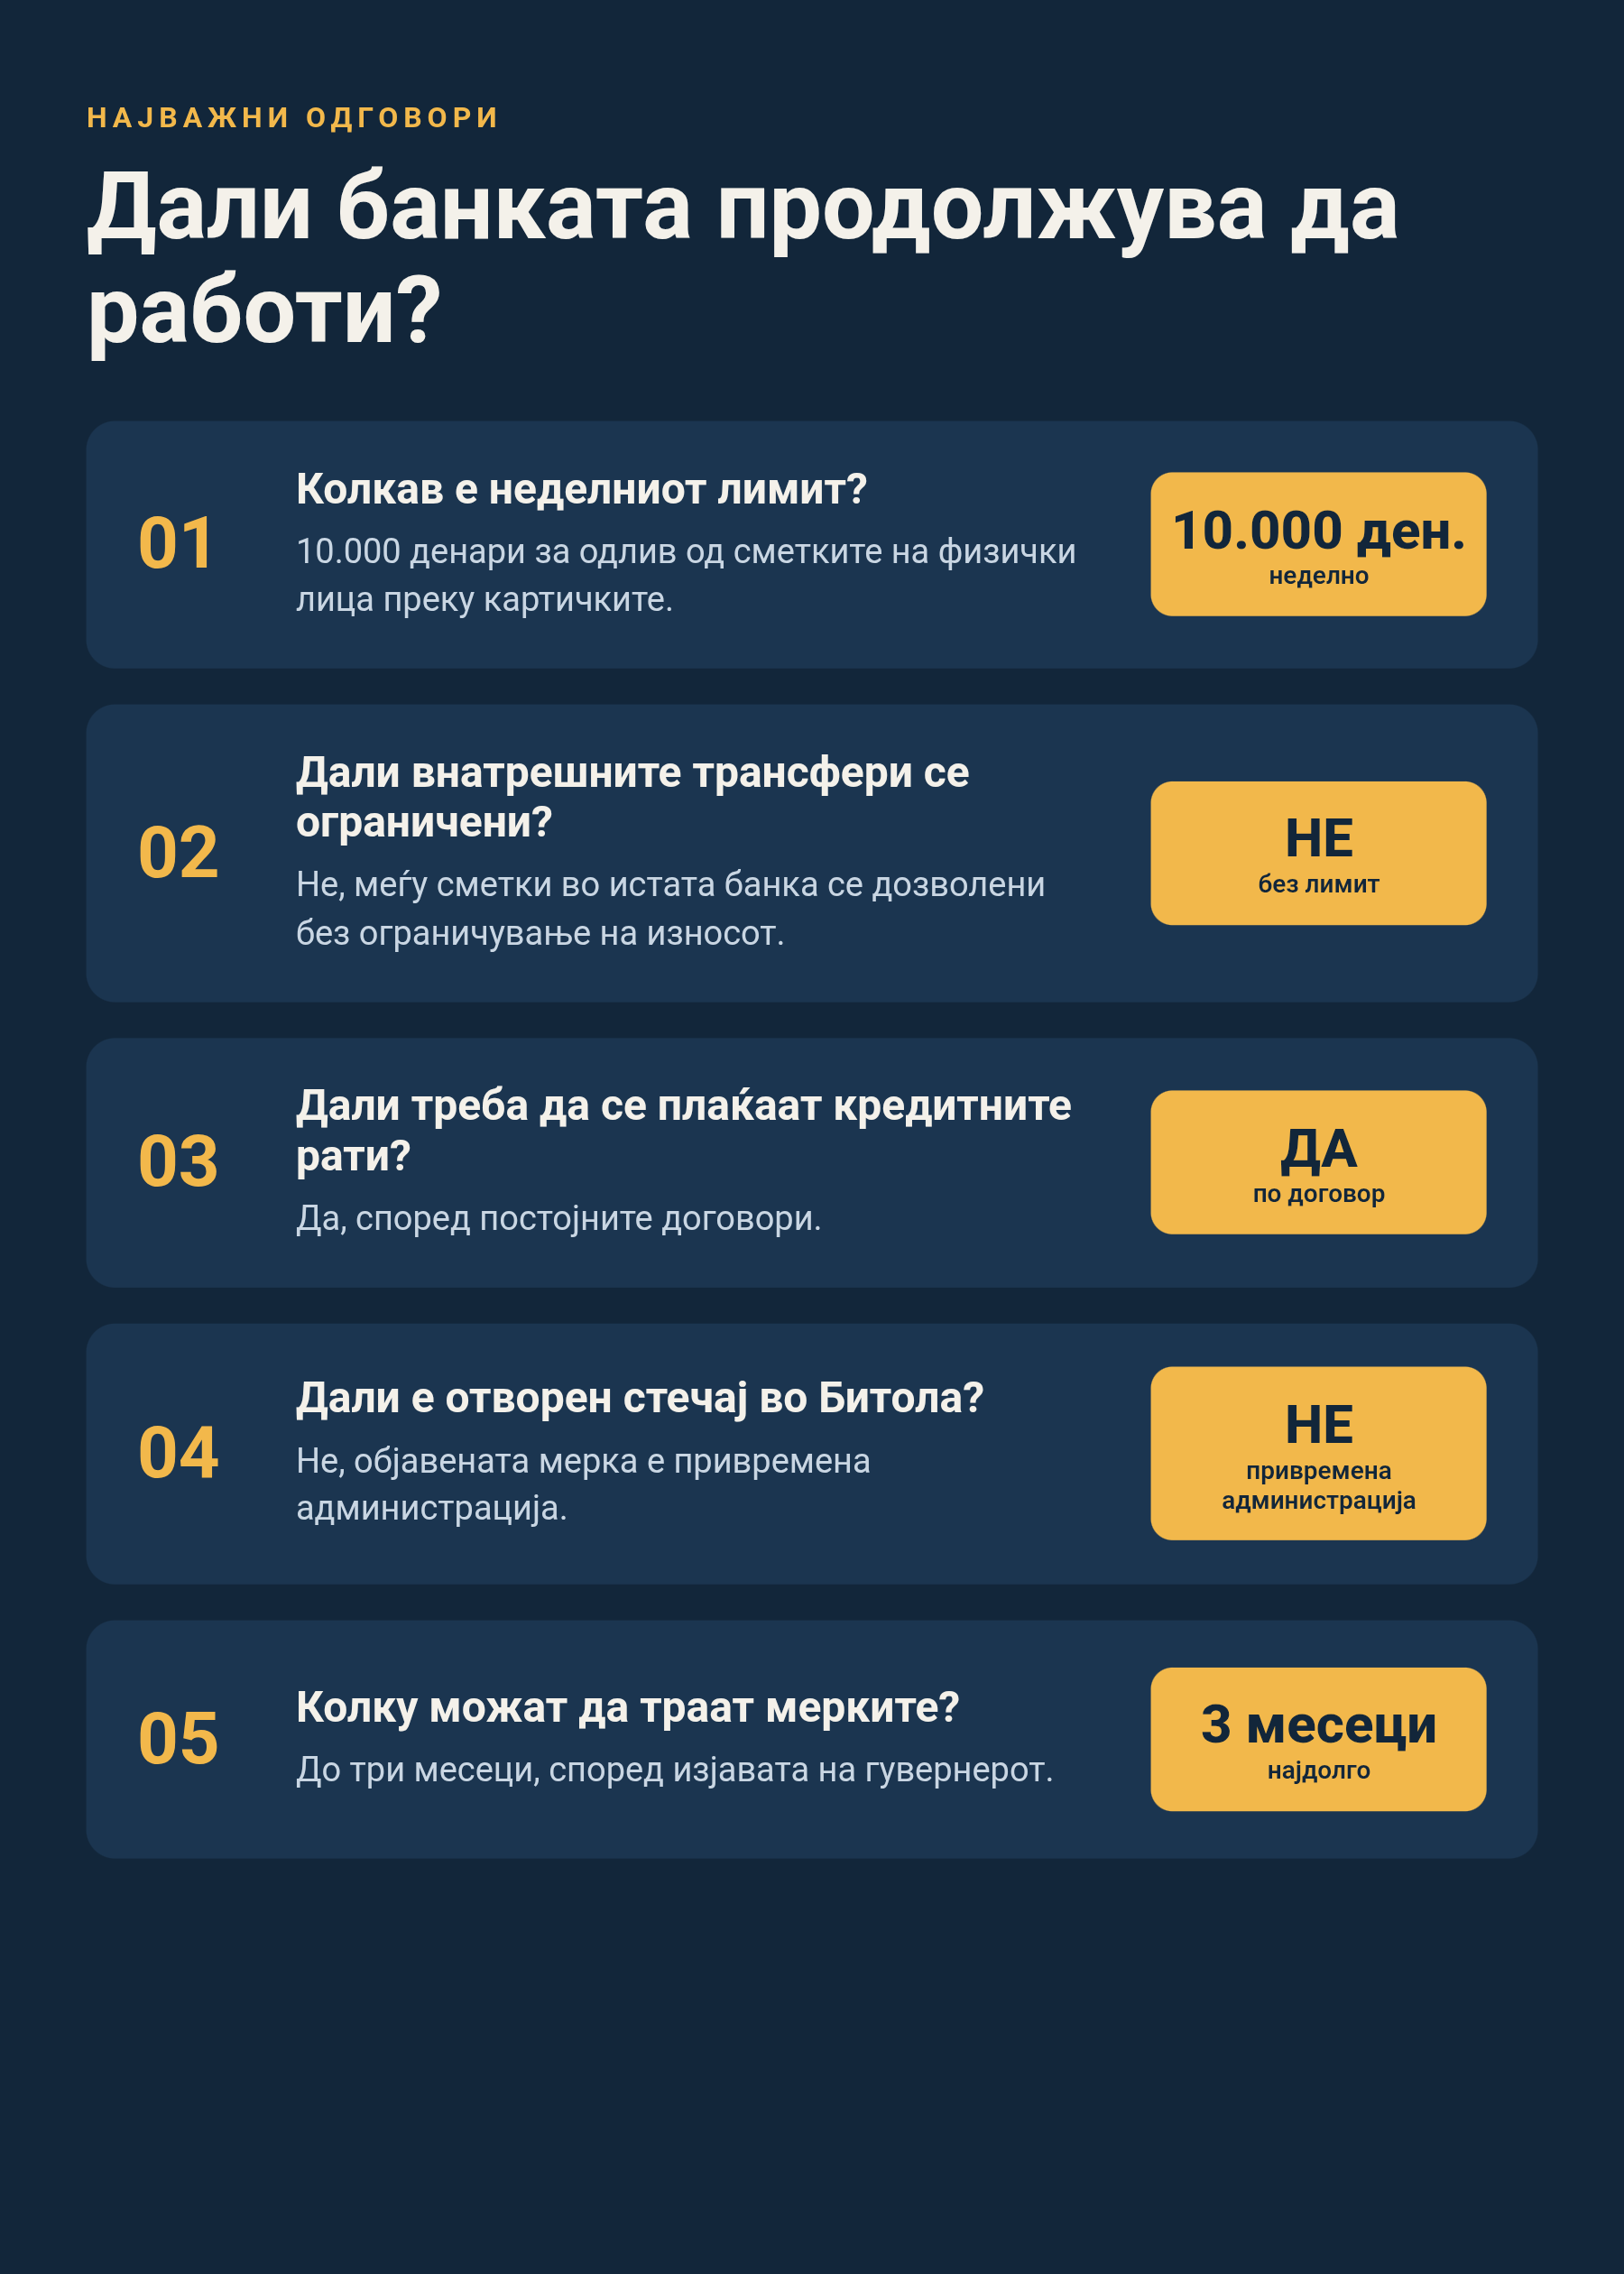
1. Како српската „Алта банка“ ја доби контролата врз банката во Битола?
Процесот на преземање започна во 2025 година, кога српската „Алта банка“ пристапи кон купување на акциите на Стопанска банка Битола.
На 10 септември 2025 година, Комисијата за хартии од вредност издаде дозвола за понуда за преземање. Според објавеното решение, понудата се однесувала на 371.538 обични акции со право на глас, по цена од 3.777 денари за акција.
Подоцна српската банка стекна мнозинска сопственост, а според документите на банката во Битола, во јануари 2026 година поседувала 95,13 отсто од издадените акции.
Но одобрението на Комисијата за хартии од вредност е различно од супервизорската процена што Народната банка ја врши при стекнување квалификувано учество во банка.
Токму затоа е важно јавно да се објасни како македонскиот регулатор ја проценил финансиската состојба, сопственичката структура и способноста на српскиот инвеститор долгорочно да ја поддржува банката во Битола.
Самото одобрување на преземањето не е доказ за пропуст. Но последователното одземање на дозволата на мнозинскиот сопственик дава основа јавноста да побара одговор дали ризиците биле навремено препознаени и како биле следени.
2. Што знаеле регулаторите за проблемите во Србија?
На 31 октомври 2026 година, Народната банка на Србија објави дека ѝ ја одзела дозволата за работа на „Алта банка“ АД Белград.
Во образложението на српскиот регулатор се наведува дека претходно биле спроведени контролни активности и мерки насочени кон подобрување на ликвидноста, но финансиската состојба на банката значително се влошила.
Регулаторот оценил дека постои ризик од натамошно влошување и загрозување на интересите на депонентите.
Овој податок е важен затоа што покажува дека одлуката за одземање на дозволата не била првата супервизорска активност на српските власти.
Сепак, од јавните информации не може да се утврди кога започнале проблемите, кога биле изречени претходните мерки и дали Народната банка во Скопје била известена за нив пред одземањето на дозволата.
Тоа е прашање од јавен интерес, особено затоа што српската банка контролира повеќе од 95 отсто од акциите на македонската банка.
Потребно е да се утврди дали и кога постоела официјална размена на информации меѓу двата регулатора, како и дали таа довела до засилен надзор во Македонија.
3. Ако банката е ликвидна, зошто се ограничени парите?
Народната банка на Северна Македонија соопшти дека привремената администрација се воведува поради случувањата со мнозинскиот акционер во Србија, а не поради утврдена неликвидност на банката во Битола.
Според официјалното соопштение, банката ги исполнува супервизорските стандарди, а мерката е наменета за заштита на нејзиниот биланс и на интересите на доверителите.
Гувернерот Славески изјави дека до крајот на 31 октомври од банката биле повлечени околу два милиони евра, во готовина и преку трансфери.
Од 1 ноември е воведен неделен лимит од 10.000 денари за одлив од сметките на физичките лица, кој може да се користи со картичките на банката.
Во исто време, интерните плаќања меѓу сметки во самата банка остануваат дозволени без ограничување на износот.
Регулаторот со ова се обидува да спречи нагло одлевање на средства и да го зачува работењето на банката во услови на неизвесност околу нејзиниот сопственик.
Но за клиентите ограничувањето има непосредни последици. Лица што имаат поголеми плаќања, обврски кон други банки или итни семејни трошоци можат да се соочат со тешкотии во располагањето со сопствените средства.
Затоа Народната банка треба да објасни врз кои конкретни одредби од Законот за банките е донесена мерката, како е утврден лимитот од 10.000 денари и дали се предвидени исклучоци за медицински трошоци, исплата на плати, пензии или други неодложни обврски.
Јавноста треба да добие и прецизен одговор за условите под кои ограничувањето може да биде укинато.
4. Колку пари се гарантирани и кога би се активирала заштитата?
Во Северна Македонија депозитите на физичките лица се осигурени преку Фондот за осигурување на депозити, до 30.000 евра во денарска противвредност по депонент во една банка, согласно законските услови.
Во овој износ се пресметуваат главницата и каматата на депозитите.
Но воведувањето привремена администрација не е исто што и одземање дозвола за работа и не значи дека автоматски започнува обесштетување преку Фондот.
Засега „Алта банка“ АД Битола продолжува да постои како лиценцирана банка, под привремено управување назначено од Народната банка.
Во Србија ситуацијата е поинаква. Тамошниот регулатор ја одзеде дозволата на банката во Белград и најави постапка за исплата на осигурените депозити до 50.000 евра, според српскиот систем на осигурување.
Овие две суми не треба да се мешаат: македонското законско покритие е до 30.000 евра, а српското до 50.000 евра, со различни законски процедури.
За штедачите во Битола клучно е да знаат дека привремените ограничувања не значат дека нивните депозити се изгубени, но и дека осигурувањето не гарантира непосреден пристап до целото салдо во секоја ситуација.
5. Кој ја контролира изложеноста кон српскиот сопственик?
Последното важно прашање е финансиската поврзаност меѓу двете банки.
Иако „Алта банка“ АД Битола е самостојно правно лице, нејзиниот мнозински акционер е српската банка на која ѝ е одземена дозволата.
Јавноста има интерес да дознае дали постојат депозити, меѓубанкарски пласмани, гаранции, заеми, побарувања или други финансиски трансакции меѓу двете институции.
Важно е и дали постојат договори, обврски или зависности што би можеле да влијаат врз билансот на македонската банка по започнувањето на постапката во Србија.
Не е потврдено дека ваквите изложености предизвикале загуби, ниту дека имало незаконски трансфери.
Но нивниот обем, доколку постои, е значаен за процена на ризикот од пренесување на финансиските проблеми од српската кон македонската банка.
Славески соопшти дека веќе постои интерес од домашни и странски институции за преземање на акциите на банката.
Можното преземање би можело да донесе промена во сопственичката структура, но не е објавен купувач, договор или рок за завршување на таква постапка.
Случајот со „Алта банка“ е тест за способноста на финансиските регулатори да ги изолираат последиците од проблемите на странски акционер и да ја заштитат домашната банка.
Најважниот потврден факт е дека македонскиот регулатор ја оценува банката во Битола како ликвидна и добро капитализирана, но сепак вовел ограничувања на одливот на средства и привремено управување.
Ова само по себе не докажува пропуст на институциите, ниту дека преземањето во 2025 година било незаконско.
Но институциите треба да одговорат дали супервизорската проверка при преземањето била соодветна, кога биле забележани ризиците поврзани со српскиот акционер и што конкретно се презема за целосно враќање на редовното работење.
За граѓаните, одговорот не се состои само во уверувањето дека нивните пари се безбедни.
Потребна е проверлива информација за финансиската состојба на банката, правата на штедачите, траењето на ограничувањата и институционалната одговорност за целиот процес.